
Finanzkommentar * Bei der Pensionierung stehen drei Optionen zur Wahl: die lebenslange Altersrente (mit Kapitalschutz), der einmalige Kapitalbezug oder eine Kombination aus beiden. * Die Bezugsformen des Alterskapitals haben unterschiedliche Vor- und Nachteile, die es gut abzuwägen gilt. * Welche Bezugsform am besten passt, hängt von der persönlichen Lebenssituation ab.

Der Kapitalbezug öffnet die Tür zur Freiheit, während die Rente den sicheren Weg weist. Mit der Mischform verbinden Sie beides; doch die Kombination muss nicht besser sein. Viele Wege führen nach Rom – oder etwa doch nicht?
Im Hinblick auf das Erreichen des Pensionsalters stellt sich für Versicherte die Frage, wie das angesparte Alterskapital bezogen werden soll. Zur Auswahl stehen drei Möglichkeiten: die Altersrente (mit Kapitalschutz), der Kapitalbezug oder eine Mischform aus beiden Varianten. Je nach Lebenssituation, persönlichen Bedürfnissen und finanziellen Zielen der versicherten Person wirken sich die verschiedenen Optionen unterschiedlich aus und bieten jeweils eigene Vorzüge und Herausforderungen. Die voraussichtlichen Leistungen der jeweiligen Bezugsform sind auf Ihrem aktuellen Vorsorgeausweis ersichtlich.
Altersrente (mit Kapitalschutz)
Entscheidet man sich für die Altersrente, wird das Alterskapital auf Basis des aktuell gültigen Umwandlungssatzes in monatlichen Rentenzahlungen ausgerichtet – und zwar so lange die versicherte Person lebt. Diese Lösung bietet finanzielle Planbarkeit und Stabilität: Wer sehr alt wird, muss sich keine Sorgen machen. Besonders für Personen ohne grosse Vermögenswerte oder mit geringem Interesse an der Vermögensverwaltung ist die Rentenlösung eine gute Variante.
Wer sich bei der Pensionierung bei der Asga für eine Rente entscheidet, erhält diese lebenslänglich und profitiert zugleich von einer verstärkten Absicherung der Angehörigen. Denn bei der Asga haben Versicherte vor der Pensionierung die Möglichkeit, den bestehenden 5-jährigen Kapitalschutz auf 10 Jahre zu verlängern.
Wie funktioniert der 10-jährige Kapitalschutz? Die Höhe des Kapitals entspricht ab der Pensionierung oder Teilpensionierung im Maximum 10 vollen Jahresrenten – berechnet auf Basis der Rente ohne Teuerungszulagen und Zinsen. Vom Total der 10 Jahresrenten wird abgezogen, was bis zum Zeitpunkt des Todesfalls bereits als Rente ausbezahlt wurde (pro rata). Das verbleibende Kapital steht dann den anspruchsberechtigten Angehörigen zu. Es wird zusätzlich zur Partnerrente ausgerichtet.
Wieviel kostet der Kapitalschutz? Für Renten mit einem 10-jährigen Kapitalschutz reduziert sich der umhüllende Umwandlungssatz lebenslang um 0,1 Prozentpunkte. Der 5-jährige Kapitalschutz ist kostenlos.
Und wichtig zu wissen: Stirbt die rentenbeziehende Person, beträgt die Partnerrente für die hinterlassene Partnerin oder den hinterlassenen Partner 60 Prozent der laufenden Rente, die in der Folge ebenfalls auf Lebenszeit ausbezahlt wird! Vorbehalten bleiben Kürzungen in besonderen Fällen wie zum Beispiel bei einer erneuten Heirat nach Erreichen des Referenzalters. Steuern: Die Rentenzahlungen unterliegen der Einkommenssteuer.
Einmaliger Kapitalbezug
Beim Kapitalbezug wird das angesparte Alterskapital in einer einmaligen Auszahlung ausgerichtet. Diese Variante bietet Flexibilität – zum Beispiel für grössere Investitionen wie die Rückzahlung von Hypotheken oder zur individuellen Geldanlage. Die versicherte Person übernimmt die Verantwortung für das ausbezahlte Alterskapital: Dazu gehören das Investieren in Anlagen, das Anlagerisiko, die Budgetplanung über eine ungewisse Lebensdauer hinweg sowie mögliche Rentenlücken im hohen Alter. Der Kapitalbezug wird im Todesfall Teil der Erbmasse. Steuern: Zurzeit wird der Kapitalbezug im Auszahlungszeitpunkt zu einem reduzierten Steuersatz besteuert.
Mischform: freie Aufteilung von Kapitalbezug und Rente
Die Kombination aus Rente und Kapitalbezug kann eine attraktive Option sein. So kann ein Teil des Alterskapitals zur Sicherung des laufenden Einkommens in Form einer Rente bezogen werden, während ein anderer Teil als Kapital ausgezahlt wird – etwa zur Realisierung persönlicher Projekte oder zur gezielten Geldanlage. Diese Mischform ermöglicht Flexibilität, ohne auf eine Grundsicherheit der monatlichen Rentenzahlungen zu verzichten. Gleichzeitig kann sie helfen, steuerliche Auswirkungen zu optimieren und allfällige Erbschaftsziele zu berücksichtigen.
Die Wahl sollte gut überlegt sein
Der Entscheid zwischen Rente (mit Kapitalschutz), Kapital oder Mischform ist individuell und sollte sorgfältig geprüft werden. Faktoren wie Gesundheitszustand, familiäre Situation, finanzielle Verpflichtungen, Wohnsituation oder bestehende Vermögenswerte spielen eine zentrale Rolle. Bei der Asga werden Ihnen die Pensionierungsunterlagen 2 Monate vor Ihrem Referenzalter (ordentliches Pensionierungsdatum) per Post zugestellt.
Erfahren Sie mehr über dieses Thema und die Asga unter www.asga.ch.
Zur Person: Urs Keller, Firmenkundenberater bei der Asga Pensionskasse – Als Vorsorgespezialist stiess er 2005 zur Asga. Seither ist er als Firmenkundenberater, Broker- und Partnerberater für die Asga tätig. Aktuell betreut er die Stadt St.Gallen, Appenzell Innerrhoden und das Appenzeller Vorderland.

* Für Lukas Görtler, Captain des FC St.Gallen 1879, bedeutet Führung, Verantwortung zu übernehmen, andere einzubeziehen und gemeinsam stärker zu werden. * Seine vier Prinzipien hat er im Podcast «Energy Sparks» Heike Bruch erzählt. * Was in einer Kabine mit 25 Konkurrenten funktioniert, lässt sich direkt auf Unternehmen übertragen.
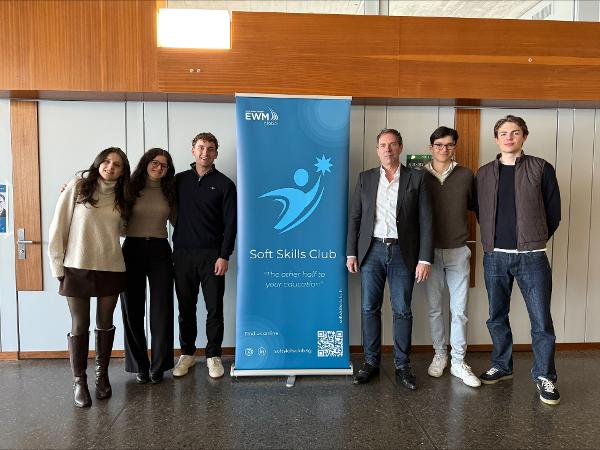
* KI verändert den Arbeitsmarkt und stellt gerade Berufseinsteiger vor neue Herausforderungen. * HSG-Studierende haben deshalb den «Soft Skills Club» gegründet. Er soll Fähigkeiten wie Kommunikation, Teamarbeit und Führung stärken – und den Austausch mit der Berufswelt fördern. * Die Idee ist, jene Fähigkeiten zu stärken, mit denen sich Studierende von KI abgrenzen können.
* Die Wirtschaft schlägt wieder Alarm: Die Last der Regulierung werde immer grösser, kritisiert Economiesuisse. * Gegen den internationalen Wettbewerbsdruck sei die Schweiz machtlos. Aber gegen die Bürokratie könne sie etwas machen. * Im ersten schweizweiten «Bürokratiemonitor» von Economiesuisse berichten die Unternehmen von wachsendem Aufwand, etwa bei Baubewilligungen, und von langfädigen Behördenprozessen.

